
Budget mensuel : comprendre la règle 50/30/20
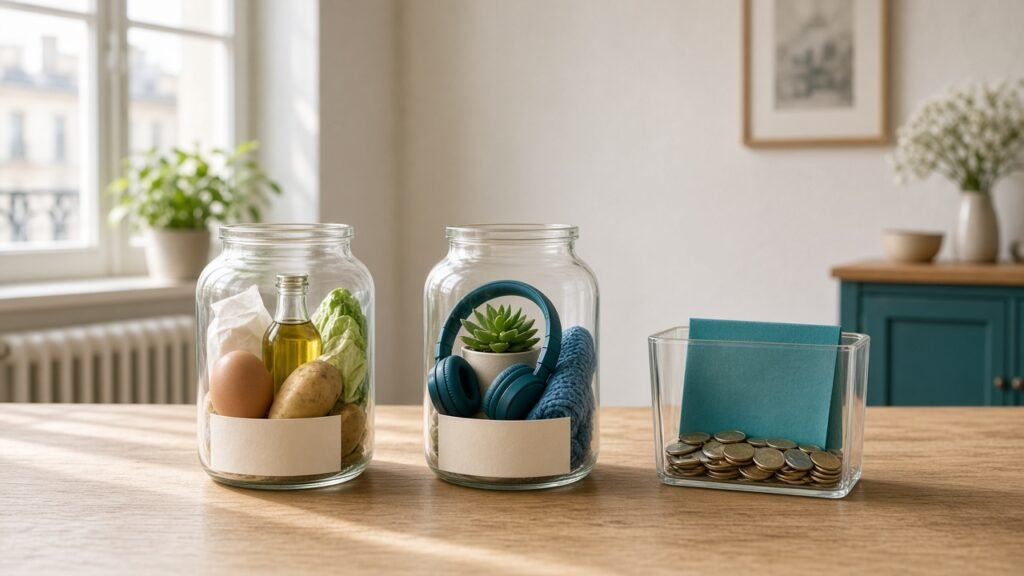
La règle 50/30/20 propose de découper les revenus nets en trois parts : environ 50 % pour les besoins, 30 % pour les envies, 20 % pour l’épargne et le remboursement de dettes. C’est un repère pédagogique, pas une norme légale ni un conseil personnalisé.
En France, le loyer, les charges et les transports pèsent souvent plus que dans les exemples anglo-saxons. L’intérêt de la règle n’est donc pas d’atteindre 50/30/20 « parfaits », mais de voir où part l’argent et ce qui reste pour se protéger.
Les trois enveloppes, en pratique
- Besoins (≈50 %) : logement, énergie, alimentation de base, assurance obligatoire, transports domicile-travail, minimum de communication.
- Envies (≈30 %) : restaurants, loisirs, abonnements non essentiels, shopping, sorties.
- Épargne & dettes (≈20 %) : fonds d’urgence, objectifs, remboursement anticipé au-delà des mensualités déjà comptées en besoins si vous les y avez placées.
Le piège classique : classer en « besoin » tout ce qui est confortable. Posez-vous la question : si je coupe ce poste un mois, mon foyer tient-il encore ?
Adapter à un reste à vivre serré
Si le logement seul dépasse 35–40 % des revenus nets, viser 50 % de besoins peut être irréaliste. Dans ce cas, la règle sert surtout à :
- mesurer l’écart entre idéal et réel ;
- protéger une petite ligne d’épargne même symbolique (5–10 %) ;
- réduire les fuites « envies » avant de toucher aux charges contraintes.
Exemple illustratif (chiffres fictifs) : 2 400 € nets → 1 200 € besoins, 720 € envies, 480 € épargne/dettes. Si les besoins réels sont à 1 550 €, on ajuste les envies et on fixe un objectif d’épargne minimal tenable.
Comment démarrer en une soirée
- Prenez le net réellement perçu sur 1 à 3 mois.
- Listez les dépenses et classez-les en trois colonnes.
- Calculez les pourcentages — sans jugement.
- Choisissez une action du mois suivant (couper un abonnement, lisser une dépense annuelle, automatiser 50 € d’épargne).
Et MonCoFi ?
MonCoFi aide à clarifier revenus, charges et ratios pour mieux lire sa situation. Ce n’est ni une banque, ni un conseiller CIF.
Avertissement — Article pédagogique CofiNews. Pas un conseil réglementé, ni une offre de crédit ou d’investissement.
Contenu pédagogique — ne constitue pas un conseil financier personnalisé.